Rapporto tendenziale sull’agricoltura italiana
Scenario evolutivo al 31 dicembre 2030
(Proiezione statistico-economica basata sulle dinamiche 2010-2023 e sugli scenari 2024-2026)
Avvertenza metodologica
Il presente documento costituisce una proiezione tendenziale e non una previsione ufficiale. Le stime sono elaborate sulla base delle serie storiche ISTAT (Censimento 2010, Censimento permanente 2020, Indagine ISTAT 2023), integrate con l’evoluzione economica osservata nel biennio 2024-2025 e con gli scenari macroeconomici disponibili per il 2026-2027.
Executive Summary
Nel 2030 il settore agricolo italiano si presenta profondamente diverso rispetto a quello censito nel 2010.
Il processo di razionalizzazione aziendale può considerarsi sostanzialmente concluso. La diminuzione numerica delle aziende rallenta, mentre aumenta la dimensione economica media e si consolida un modello produttivo caratterizzato da:
- elevata specializzazione;
- forte innovazione tecnologica;
- integrazione delle filiere;
- crescente produzione di servizi ecosistemici;
- sviluppo delle energie rinnovabili;
- maggiore apertura ai mercati internazionali.
Parallelamente emergono nuove criticità legate alla disponibilità della risorsa idrica, alla volatilità geopolitica, alla sicurezza alimentare, alla carenza di manodopera qualificata e alla crescente competizione internazionale.
Struttura delle aziende agricole
Scenario nazionale
| Indicatore | 2010 | 2023 | 2030 (stima) |
|---|---|---|---|
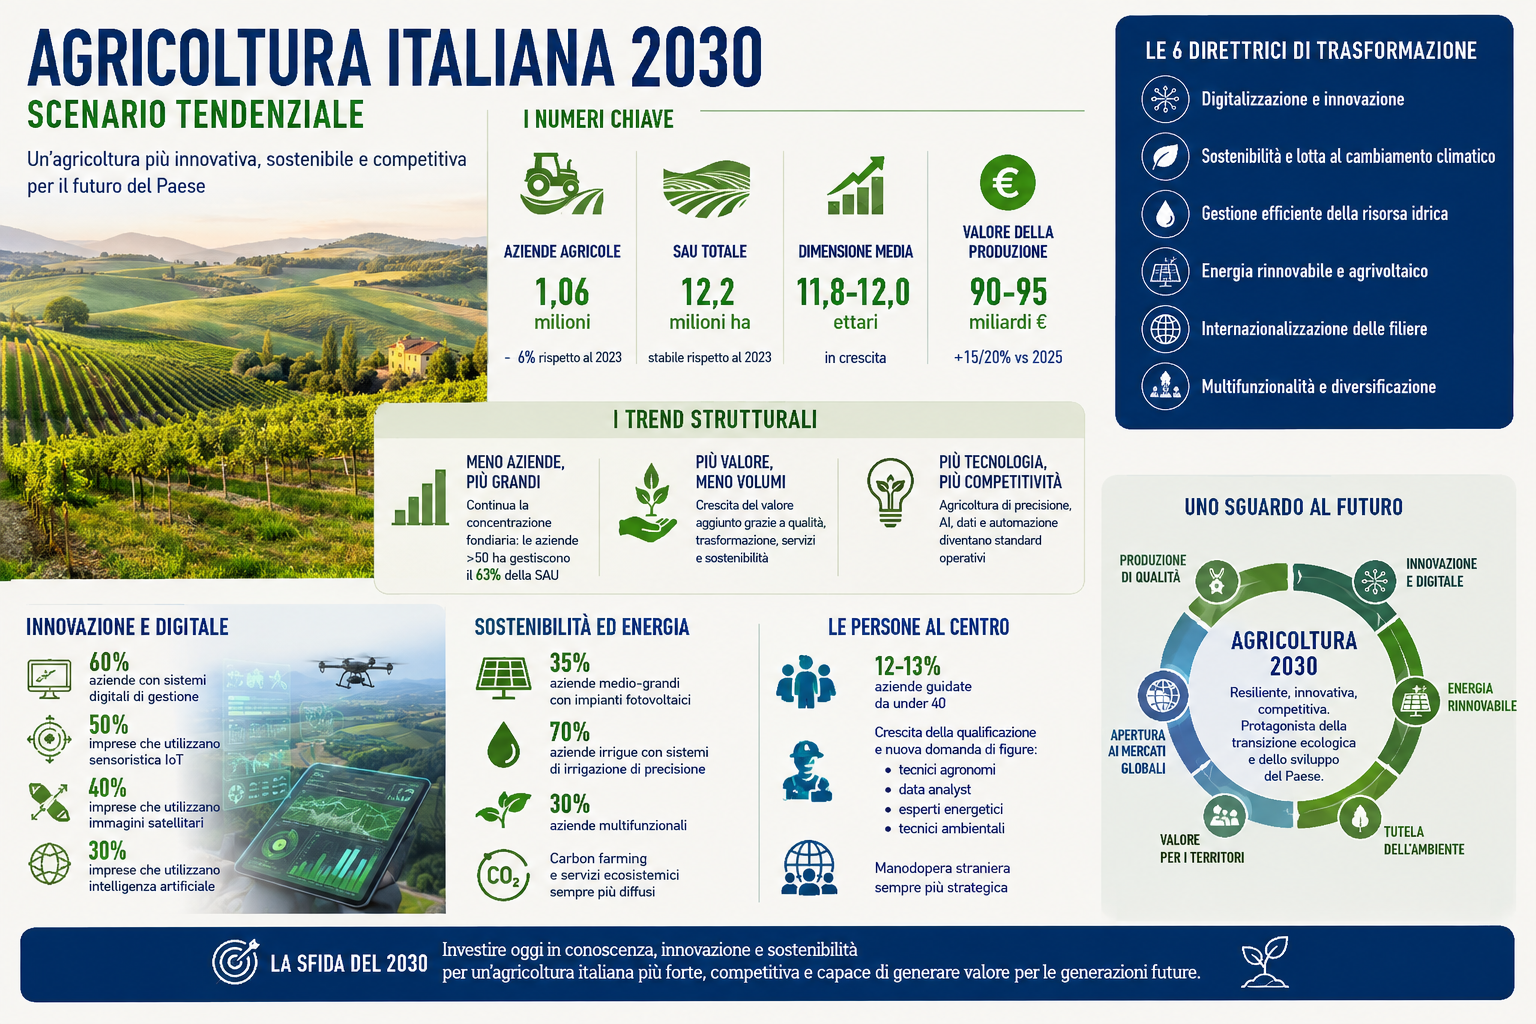
| Aziende agricole | 1.620.884 | 1.130.358 | 1.030.000 |
| SAU (milioni ha) | 12,8 | 12,3 | 12,2 |
| Dimensione media (ha) | 7,9 | 10,9 | 11,8-12,0 |
| SAU gestita dalle aziende >50 ha | 44% | 56% | 65% |
Il numero delle aziende si riduce di circa il 6% rispetto al 2023, ma la perdita è molto inferiore a quella registrata nel decennio 2010-2020. La concentrazione fondiaria continua e la gestione professionale delle superfici diventa il modello prevalente.
Produzione e valore economico
Nel 2030 il valore della produzione agricola nazionale è stimato tra 90 e 95 miliardi di euro, con un incremento del 15-20% rispetto ai livelli del 2025, sostenuto dall’aumento del valore aggiunto più che dai volumi prodotti.
I comparti trainanti saranno:
- vitivinicolo;
- ortofrutticolo;
- lattiero-caseario;
- produzioni DOP e IGP;
- agricoltura biologica;
- sementi e vivaismo;
- agroenergie.
L’Italia manterrà una posizione di vertice nell’Unione europea per valore aggiunto agricolo, in continuità con le tendenze recenti.
Dimensione economica delle imprese
Nel 2030 si osserva una netta polarizzazione.
- 20% delle aziende genera circa il 75% della produzione.
- 10% delle imprese supera 1 milione di euro di Produzione Standard.
- Le aziende multifunzionali rappresentano circa il 30% del totale.
La redditività dipende sempre meno dalla sola produzione primaria e sempre più dalla capacità di integrare trasformazione, logistica, servizi e commercializzazione.
Digitalizzazione
La trasformazione digitale diventa una caratteristica strutturale.
Si stima che:
- oltre il 60% delle aziende utilizzi sistemi digitali di gestione;
- circa il 50% impieghi sensori IoT;
- oltre il 40% utilizzi immagini satellitari;
- circa il 30% ricorra a sistemi di intelligenza artificiale per supportare decisioni agronomiche e gestionali.
La digitalizzazione evolve da fattore competitivo a requisito operativo.
Energia
L’azienda agricola assume sempre più il ruolo di produttore di energia.
Entro il 2030:
- circa il 35% delle aziende medio-grandi dispone di impianti fotovoltaici;
- aumenta la diffusione dell’agrivoltaico;
- cresce la produzione di biometano;
- si rafforza l’autoconsumo energetico.
L’energia rappresenta mediamente il 10-15% del reddito delle aziende che investono nel settore.
Cambiamenti climatici
Il cambiamento climatico costituisce il principale fattore di trasformazione dell’agricoltura.
Si registra:
- aumento delle superfici irrigate con sistemi ad alta efficienza;
- diffusione di varietà resilienti;
- incremento delle assicurazioni agevolate;
- maggiore ricorso ai fondi mutualistici.
Le aree mediterranee risultano tra le più esposte ai rischi climatici.
Risorsa idrica
L’acqua diventa il principale fattore produttivo.
Entro il 2030:
- oltre il 70% delle aziende irrigue utilizza sistemi di precisione;
- aumenta il riuso delle acque reflue depurate;
- si diffondono bacini aziendali di accumulo;
- cresce il monitoraggio digitale dei consumi.
La disponibilità idrica diventa un elemento determinante nella valutazione del valore fondiario.
Occupazione
Il numero complessivo degli addetti continua a diminuire, ma aumenta la qualificazione professionale.
La domanda di lavoro si orienta verso:
- tecnici agronomi;
- data analyst;
- specialisti della meccanizzazione;
- esperti energetici;
- tecnici ambientali.
La manodopera straniera continua a svolgere un ruolo essenziale, mentre permane l’esigenza di rafforzare formazione e regolarità del lavoro.
Ricambio generazionale
Le imprese guidate da imprenditori under 40 raggiungono circa il 12-13% del totale.
Pur migliorando rispetto al 2023, il ricambio resta insufficiente a compensare l’invecchiamento della popolazione agricola.
Le aziende giovanili presentano livelli superiori di innovazione, internazionalizzazione e produttività.
Multifunzionalità
L’azienda agricola evolve in una piattaforma economica territoriale.
Le attività complementari comprendono:
- agriturismo;
- trasformazione;
- produzione energetica;
- agricoltura sociale;
- servizi ecosistemici;
- crediti di carbonio;
- gestione forestale;
- turismo rurale;
- formazione;
- vendita diretta ed e-commerce.
Le attività connesse contribuiscono mediamente per il 25-30% del reddito aziendale nelle imprese diversificate.
Mercati internazionali
L’export agroalimentare continua a crescere.
I mercati più dinamici risultano:
- Nord America;
- Golfo Persico;
- India;
- Sud-est asiatico;
- Africa orientale.
Contestualmente aumentano i rischi connessi a:
- frammentazione geopolitica;
- dazi;
- volatilità dei cambi;
- interruzioni logistiche.
Sostenibilità
Nel 2030 la sostenibilità rappresenta un elemento strutturale della competitività.
Si registra una crescita di:
- agricoltura biologica;
- agricoltura rigenerativa;
- carbon farming;
- sistemi di certificazione ambientale;
- economia circolare;
- biodiversità funzionale.
Le imprese sono valutate non solo per la produzione agricola ma anche per la capacità di generare benefici ambientali.
Indicatori sintetici 2030 (scenario tendenziale)
| Indicatore | Scenario 2030 |
|---|---|
| Aziende agricole | 1,03 milioni |
| SAU | 12,2 milioni ha |
| Dimensione media | 11,8-12,0 ha |
| Aziende multifunzionali | 30% |
| Aziende digitalizzate | 60% |
| Aziende con produzione energetica | 35% |
| Aziende con sistemi irrigui di precisione | 70% delle irrigue |
| Aziende guidate da under 40 | 12-13% |
| Produzione lorda | 90-95 miliardi € |
| Export agroalimentare | in crescita del 20-25% rispetto al 2025 |
Conclusioni
Lo scenario tendenziale al 2030 evidenzia il passaggio da un’agricoltura fondata prevalentemente sulla produzione di beni primari a un sistema economico multifunzionale, tecnologicamente avanzato e orientato alla creazione di valore lungo l’intera filiera. La riduzione del numero delle aziende lascia spazio a imprese più strutturate, patrimonializzate e innovative, mentre la capacità competitiva dipende sempre più dall’integrazione tra produzione, trasformazione, servizi, energia, digitalizzazione e sostenibilità.
Permangono tuttavia sfide di natura strutturale: il cambiamento climatico, la disponibilità della risorsa idrica, il ricambio generazionale, l’accesso alla manodopera qualificata e la crescente instabilità dei mercati internazionali. In tale contesto, la competitività dell’agricoltura italiana sarà sempre più legata alla capacità delle politiche pubbliche di favorire investimenti, innovazione, aggregazione di filiera e valorizzazione dei servizi ecosistemici, consolidando il ruolo dell’agricoltura come settore strategico per la sicurezza alimentare, la transizione ecologica e lo sviluppo economico del Paese.